1
Ministério das Finanças e da Administração Pública
DIRECÇÃO-GERAL DAS ALFÂNDEGAS E DOS
IMPOSTOS ESPECIAIS SOBRE O CONSUMO
Direcção de Serviços de Regulação Aduaneira
Divisão de Circulação de Mercadorias
MANUAL DA DECLARAÇÃO ADUANEIRA DE IMPORTAÇÃO
•
TRAMITAÇÃO DA DECLARAÇÃO
As mercadorias que deveriam realmente ter sido declaradas para o regime
aduaneiro inicialmente previsto:
i) no momento da apresentação da inicial, poderiam ter sido apresentadas na mesma estancia aduaneira; e
ii) tenham sido declaradas para o regime aduaneiro que estava inicialmente previsto
Em casos excepcionais, devidamente justificados, as autoridades aduaneiras
podem permitir que o referido prazo seja excedido.
Atendendo às limitações de alguns dos controlos efectuados pelos STADA-Importação,
nomeadamente, no que respeita aos documentos associados às mercadorias que obrigatoriamente devem ser juntos para que uma declaração possa ser aceite, por vezes
são aceites declarações que não reúnem as condições necessárias.
Por outro lado, tendo em conta que a nível operacional surgem situações não previstas
na legislação aduaneira em que se torna também necessário anular as declarações,
tornou-se necessário contemplar a anulação de declarações por razões diferentes das
acima enunciadas.
4.2. PROCEDIMENTOS
Qualquer pedido de Anulação por parte do declarante deverá ser feito exclusivamente
na Ficha de Alteração já referida nos pontos anteriores (Anexo XVIII).
Autorizada a anulação, deverá ser entregue no órgão responsável pelo controlo da
aceitação a ficha acima referida conjuntamente com os exemplares entregues ao declarante/representante a fim de ser inscrita a menção “ANULADO”, por intermédio de
carimbo em todos os exemplares da declaração.
A anulação da declaração no sistema informático, cujo interface consta igualmente do
anexo XIV (parte G), deve ser assegurada pelo sector do controlo da aceitação, identificando-se, no sistema, as situações em apreço através, exclusivamente, da inscrição
da código 3X05 (anteriormente FAPD)42.
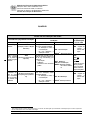
Por sua vez àquele código devem, em regra, ser ainda associadas as menções que
identificam as circunstâncias que justificam a anulação e as condições a respeitar para
o efeito.
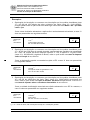
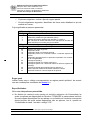
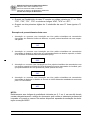
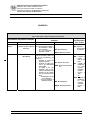
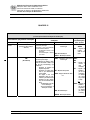
Nos quadros seguintes enunciam-se aquelas associações:
42
Nos casos em que a declaração tenha sido triada para um circuito (canal) que determine a verificação das mercadorias, esta
acção só pode ser concretizada após o registo deste controlo.
Versão 1/ Março de 2007
116