1
Proba univers fini (P1)
¡
¢
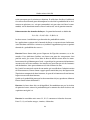
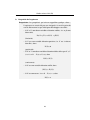
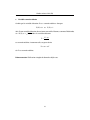
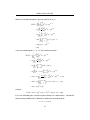
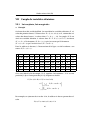
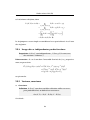
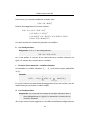
Cov(X , Y ) = E X Y − E(X )Y − E(Y )X + E(X )E(Y )
= E(X Y ) − E(X )E(Y ) − E(Y )E(X ) + E(X )E(Y )
= E(X Y ) − E(X )E(Y )
On peut donc énoncer :
Formule
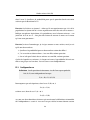
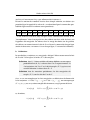
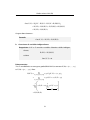
Cov(X , Y ) = E(X Y ) − E(X )E(Y )
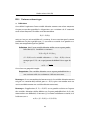
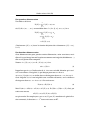
b. Covariance de variables indépendantes
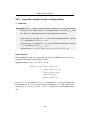
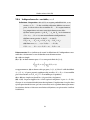
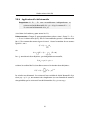
Proposition Si X et Y sont des variables aléatoires réelles indépendantes,
E(X Y ) = E(X )E(Y )
et donc
Cov(X , Y ) = 0
Démonstration
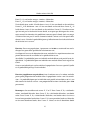
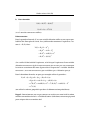
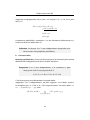
X et Y sont définies sur un espace probabilisé fini Ω, et on note X (Ω) = {x 1 , . . . , x p }
et Y (Ω) = {y 1 , . . . , y q }. Alors
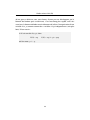
X
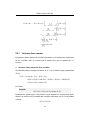
E(X Y ) =
¡
¢
x i y j P (X , Y ) = (x i , y j )
(i , j )∈1,p×1,q
X
=
x i y j P (X = x i ) P (Y = y j )
(i , j )∈1,p×1,q
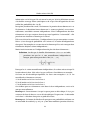
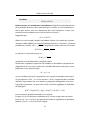
q
p
X
X
x i P (X = x i )
y j P (Y = y j )
=
j =1
i =1
|
{z
}
E(Y )
= E (Y )E (X )
51