1
20
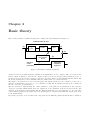
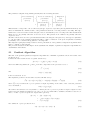
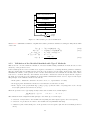
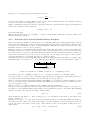
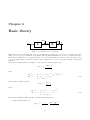
Predictor
a priori
Output
a posteriori
Prediction a priori
Error
a posteriori
Adaptation Error
Observation Vector
Predictor Regressor
Vector
Plant + Noise Model
Adjustable Parameter
Vector
Ĉ(t, q
−1
)=
Φ(t) =
1
φ(t)
Ĉ(t,q −1 )
1 + ĉ1 (t)q −1 +
...
φT (t) = [−y(t) . . . − y(t − nA + 1),
u(t − d) . . . u(t − d − nB + 1),
(t) . . . (t − nC + 1)]
y = q AB u + C
Ae
T
θ̂ (t) = [âT (t), b̂T (t), ĉT (t)]
âT (t) = [â1 . . . ânA ]
b̂T (t) = [b̂1 . . . b̂nB ]
ĉT (t) = [ĉ1 . . . ĉnC ]
−d
−d
C
y = q A B u + AD
e
T
T
T
θ̂ (t) = [â (t), b̂ (t), ĉT (t), dˆT (t)]
âT (t) = [â1 . . . ânA ]
b̂T (t) = [b̂1 . . . b̂nB ]
ĉT (t) = [ĉ1 . . . ĉnC ]
dˆT (t) = [dˆ1 . . . dˆnD ]
T
φ (t) = [−y(t) . . . − y(t − nA + 1),
u(t − d) . . . u(t − d − nB + 1),
(t) . . . (t − nC + 1),
−α(t) . . . − α(t − nD + 1)]
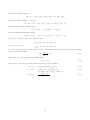
α(t) = Â(t)y(t) − B̂ ∗ (t)u(t − d − 1)
ŷ 0 (t + 1) = θ̂T (t)φ(t)
ŷ(t + 1) = θ̂T (t + 1)φ(t)
0
(t + 1) = y(t + 1) − ŷ 0 (t + 1)
(t + 1) = y(t + 1) − ŷ(t + 1)
ν ◦ (t + 1) = ◦ (t + 1)
Φ(t) = φ(t)
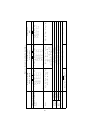
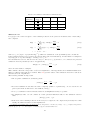
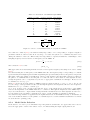
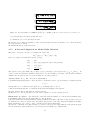
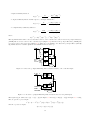
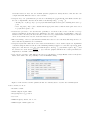
Table 2.2: Recursive identification algorithms
Recursive Maximum
Generalized Least
Likelihood (RML)
Squares (GLS)
Φ(t) = φ(t)
φT (t) = [−ŷ(t) . . . − ŷ(t − nA + 1),
u(t − d) . . . u(t − d − nB + 1)]
−d
y = q AB u + v
T
θ̂ (t) = [âT (t), b̂T (t)]
âT (t) = [â1 . . . ânA ]
b̂T (t) = [b̂1 . . . b̂nB ]
Output Error
(OE)