1
162
GRP : expertise JOB : pdf⊕dscg1 DIV : m⊕10⊕ddscg1⊕P01C04 p. 4 folio : 162 --- 29/9/011 --- 18H44
1
PARTIE
CHAPITRE
4 – Les relations de l’entreprise avec l’administration fiscale
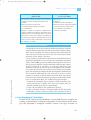
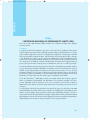
UN EXEMPLE DE RESCRIT FISCAL :
CARACTÈRE AMORTISSABLE OU NON AMORTISSABLE DES AMÉNAGEMENTS
APPORTÉS À UN TERRAIN DE GOLF (RES 2007/56 FE)
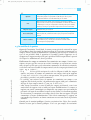
Question
Les travaux de terrassement et d’aménagement d’un terrain de golf peuvent-ils
être assimilés à des travaux de construction et, par voie de conséquence, être
amortis ?
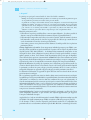
Réponse
Il est rappelé que les biens amortissables sont, d’une manière générale, les
éléments de l’actif immobilisé qui sont soumis à dépréciation du fait de l’usage
et du temps.
Les terrains n’étant, par nature, susceptibles d’aucune diminution de valeur par
l’effet du temps, ils ne peuvent faire l’objet d’aucun amortissement.
L’application de ces principes aux aménagements apportés à un terrain de golf
appelle les précisions suivantes :
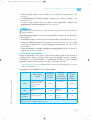
– s’agissant des travaux de terrassement et d’aménagement entrepris pour
modifier la conformation du sol et permettre la pratique du golf, ces travaux
ne peuvent être assimilés à des travaux de construction dès lors qu’ils
apportent une amélioration permanente au terrain. Par conséquent, les
dépenses engagées à l’occasion de ces travaux constituent un élément du prix
de revient des sols qui ne peut être amorti ;
– s’agissant, en revanche, des dépenses liées à l’engazonnement et des
dépenses relatives à la pépinière gazon, ces dépenses constituent a priori des
dépenses d’acquisition d’immobilisations qui se déprécient du fait de l’usage
et du temps et qui peuvent donc être amorties.
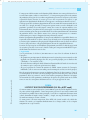
2. Les outils de contrôle de l’administration fiscale
sur l’entreprise
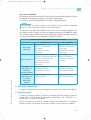
Déclaration et contrôles. Dans le système fiscal français, l’impôt est assis, en règle générale,
sur des bases d’imposition déclarées par les redevables eux-mêmes.
Les actes ou déclarations déposés par les contribuables bénéficient d’une présomption
d’exactitude et de sincérité, et les insuffisances, inexactitudes ou omissions relevées dans ces
documents sont présumées être commises de bonne foi.
L’administration dispose de méthodes d’intervention permettant d’examiner les déclarations, de réunir les éléments d’information indispensables pour confronter ces dernières à
la réalité des faits et enfin de procéder, le cas échéant, au redressement des bases
d’impositions. L’ensemble de ces activités constitue le contrôle fiscal.
Ce que l’on nomme communément le « contrôle fiscal » est une réalité à plusieurs visages.
Non seulement les types de contrôle sont variés, mais les procédures de rectification sont
également diversifiées.
Compte tenu de la complexité de certaines procédures et du cadre très général de cet ouvrage,
une vue d’ensemble sera privilégiée.
162