1
77
GRP : expertise JOB : pdf⊕dscg1 DIV : m⊕10⊕ddscg1⊕P01C01 p. 77 folio : 77 --- 29/9/011 --- 16H58
CHAPITRE
1 – Les contrats conclus par l’entreprise
Pareil délai ne doit donc pas être confondu avec celui concernant le droit de rétractation.
Celui-ci autorise le consommateur à revenir sur son engagement durant un délai de quatorze
jours calendaires révolus courant à compter de l’acceptation de l’offre (C. consom.,
art. L. 311-12). Une fois ce délai écoulé sans que le droit de rétractation n’ait été exercé, le
contrat n’est pas encore « parfait », selon les termes du législateur. Il ne le devient, semble-t-il
(la loi n’est pas bien claire), qu’après que le prêteur a agréé l’emprunteur. Et pour ce faire,
il fait connaître à l’emprunteur sa décision d’accorder le crédit, dans un délai de sept jours
(C. consom., art. L. 311-13).
d) L’exécution du contrat
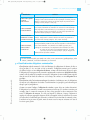
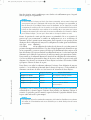
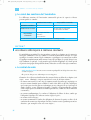
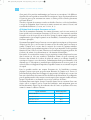
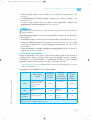
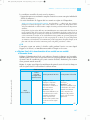
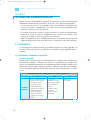
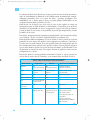
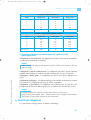
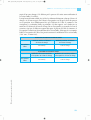
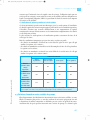
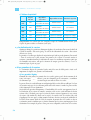
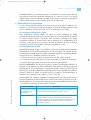
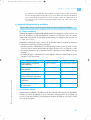
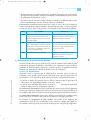
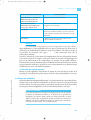
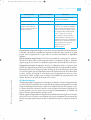
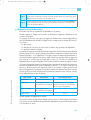
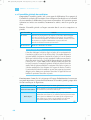
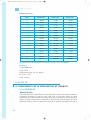
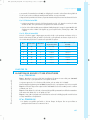
Remboursement anticipé. Si l’emprunteur rembourse de façon anticipée le crédit qui lui a
été consenti, depuis la loi du 1er juillet 2010 le prêteur peut exiger une indemnité lorsque
le montant du remboursement anticipé est supérieur à 10 000 A au cours d’une période de
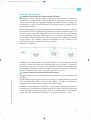
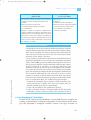
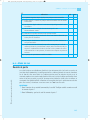
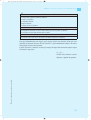
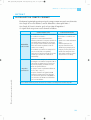
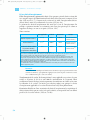
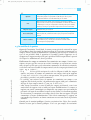
12 mois. Celle-ci est légalement plafonnée en fonction de la durée comprise entre le
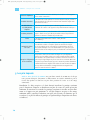
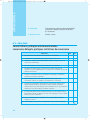
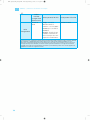
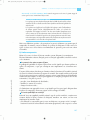
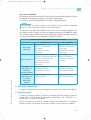
remboursement anticipé et le terme prévu du crédit, comme l’indique le tableau ci-dessous.
Durée O 1 an
Plafond
1 % du montant remboursé
par anticipation*
Durée S 1 an
0,5 % du montant remboursé
par anticipation*
* L’indemnité ne peut jamais dépasser le montant total des intérêts que l’emprunteur aurait payé s’il n’avait pas
remboursé par anticipation.
Il reste des hypothèses où le prêteur ne saurait prétendre à indemnité, par exemple lorsque
le crédit remboursé est un crédit renouvelable.
Défaillance de l’emprunteur. Lorsque l’emprunteur cesse de payer les échéances du crédit
contracté, le Code de la consommation parle de défaillance. En pareil cas, le prêteur est en
droit d’exiger le remboursement immédiat du capital restant dû, majoré des intérêts échus
mais non payés. En outre, le consommateur s’expose au paiement de pénalités si une clause
pénale a été stipulée (C. consom., art. L. 311-24).
REMARQUE
© Dunod - La photocopie non autorisée est un délit.
L’action contre l’emprunteur défaillant doit être engagée dans les deux ans de l’événement qui
lui a donné naissance, à peine de forclusion (C. consom., art. L. 311-52). Celle-ci, par définition,
ne peut être ni suspendue, ni interrompue.
5. Le contrat d’assurance
Mécanisme de l’opération d’assurance. L’opération d’assurance repose sur un calcul de
probabilité, la probabilité de la survenance du risque garanti par l’assureur. À partir de
données statistiques portant sur des sinistres, de même nature, qui se sont produits dans
le passé, il est possible d’évaluer la probabilité (ou fréquence selon les économistes) de
survenance de sinistres identiques dans l’avenir. Pareille évaluation permet à l’assureur de
choisir les risques qu’il garantira, ceux qu’il exclut, ainsi que le montant de la prime.
Mécanisme du contrat d’assurance. Dans les rapports entre assureur et assuré, l’assurance
est un contrat. Son mécanisme technique repose d’abord sur l’aléa. Les prestations
auxquelles s’engage l’assureur (le plus souvent le versement d’une indemnité) dépendent de
la survenance d’un évènement incertain que l’on appelle risque (vol, accident, invalidité,
décès...). En revanche, la prestation de l’assuré (le paiement du prix, que l’on appelle prime)
77
1
PARTIE